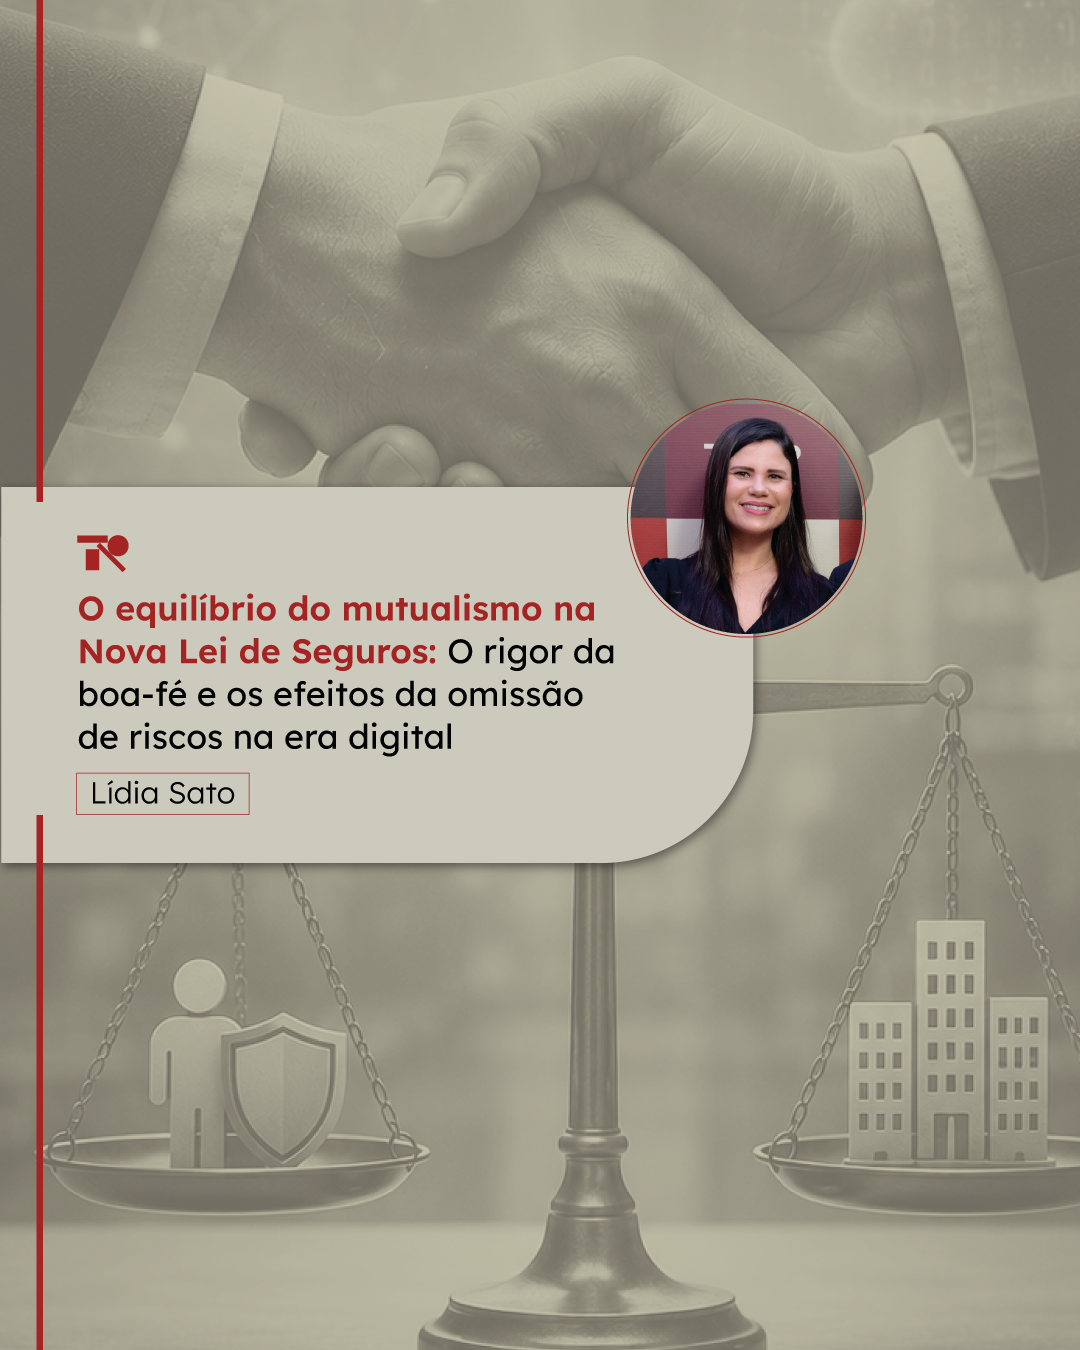
O contrato de seguro fundamenta-se no princípio do mutualismo, mecanismo pelo qual uma coletividade de segurados contribui financeiramente para a criação de um fundo comum, destinado a suportar os prejuízos sofridos pelos segurados. Para que a equivalência técnico-econômica desse sistema se sustente, a exata delimitação do risco é condição imprescindível.
Sob a égide da Nova Lei de Seguros (Lei nº 15.040/2024), a boa-fé objetiva e o dever de informação na fase pré-contratual foram elevados a pilares de sustentabilidade do mercado.
Este artigo analisa o rigor do dever de declarar do segurado e as consequências jurídicas da omissão de informações: dolosa ou culposa, sob a perspectiva da preservação da higidez financeira do fundo mútuo gerido pelas seguradoras.
O risco caminha lado a lado com a assimetria informativa: o proponente detém o monopólio das informações sobre o bem ou a própria saúde, restando à seguradora o direito-dever de indagar. A boa-fé exigida do segurado ultrapassa a mera ausência de intenção de lesar; trata-se de um dever anexo de cooperação e transparência.
Ao preencher a proposta, o segurado vincula-se ao dever de lealdade, devendo fornecer respostas exatas e completas. A subscrição técnica do risco e o cálculo do prêmio (preço do seguro) dependem estritamente desse comportamento.
Quando o segurado omite fatos relevantes, ele corrompe a base atuarial do contrato, gerando um desequilíbrio que penaliza toda a coletividade de consumidores adimplentes e leais ao fundo mútuo.
Com a transformação digital, a contratação de seguros migrou massivamente para aplicativos e plataformas online. Essa facilidade tecnológica, contudo, não reduz o cuidado exigido do consumidor. Pelo contrário: as telas de contratação e os questionários eletrônicos de avaliação de risco (underwriting) são desenhados de forma direta, clara e autoexplicativa.
Não prospera o argumento defensivo comum de “erro por automatização”. Na era digital, o segurado possui o tempo que julgar necessário para ler, refletir e responder às perguntas na tela de seu dispositivo.
A desatenção voluntária ou o clique indiscriminado sem a devida leitura configuram violação direta ao dever de informação, cujos ônus não podem ser transferidos à seguradora, sob pena de premiar o comportamento negligente.
A Lei nº 15.040/2024 trouxe contornos objetivos para sancionar a quebra do dever de declarar, ponderando os efeitos conforme o elemento subjetivo do segurado:
- Omissão Dolosa (Má-fé): Ocorre quando o segurado conscientemente oculta informação essencial (ex: omitir doença preexistente grave ou o uso comercial de veículo particular) para obter aceitação ou prêmio mais barato. Constatado o dolo, a sanção é a perda total do direito à indenização e a resolução do contrato, retendo a seguradora os prêmios pagos. Trata-se de justa punição ao comportamento que flerta com a fraude securitária.
- Omissão Culposa (Negligência ou Erro): Ocorre quando a falta decorre de esquecimento ou equívoco, sem o intuito manifesto de fraudar. Nestes casos, a nova legislação consagra o princípio da proporcionalidade: a indenização será reduzida na exata proporção entre o prêmio pago e o prêmio que seria devido se o risco real fosse conhecido.
Para a seguradora, a aplicação rigorosa dessas penalidades é vital. Se a omissão, ainda que culposa, alterasse o prêmio, pagar a indenização integral significaria impor à seguradora o custeio de um risco para o qual não recebeu a devida contraprestação financeira, desestabilizando o mutualismo.
A Nova Lei de Seguros consolidou a premissa de que a estabilidade do sistema securitário depende da exatidão das informações declaradas na origem do pacto. Seja no ambiente físico ou digital, o dever de declarar do segurado é absoluto e indissociável da boa-fé objetiva.
A perda da cobertura no dolo e a redução proporcional da indenização na culpa não são meras prerrogativas contratuais das seguradoras, mas sim mecanismos de proteção do próprio consumidor e da ordem econômica. Garantir que o segurado arque com as consequências de sua omissão é resguardar a justiça contratual e a viabilidade do seguro como instrumento de proteção social.